
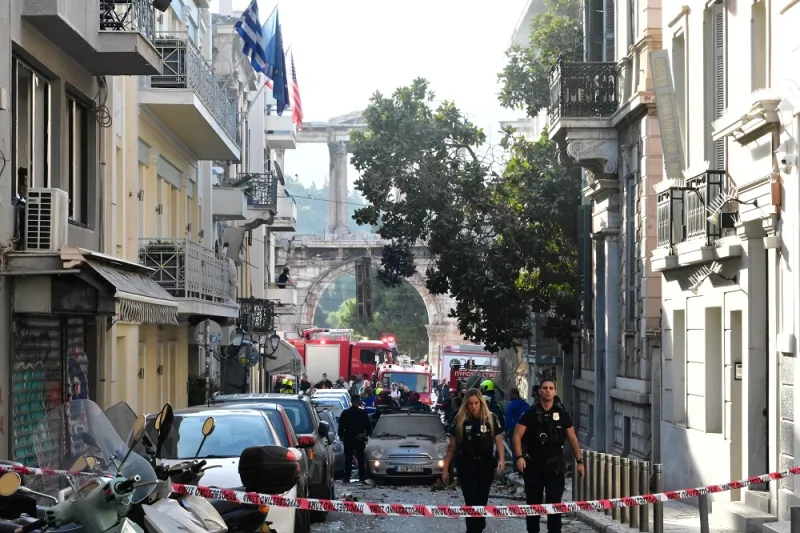
Η έκρηξη σε κτίριο της οδού Λυσικράτους στην Πλάκα προκάλεσε ζημιές και σε σταθμευμένα οχήματα. Ποιος θα αποζημιώσει τους ιδιοκτήτες τους; Η απάντηση εξαρτάται από το ασφαλιστήριο κάθε αυτοκινήτου, την αιτία των ζημιών και τα ευρήματα της έρευνας για την έκρηξη.
Κωνσταντίνα Πετροπούλου | 25.09.2026 Κοινωνικά
Η ισχυρή έκρηξη που σημειώθηκε το πρωί της Παρασκευής 25 Σεπτεμβρίου στην οδό Λυσικράτους, στην Πλάκα, προκάλεσε την κατάρρευση παλιού κτιρίου. Σύμφωνα με δημοσιογραφικές αναφορές, ζημιές υπέστησαν και οκτώ αυτοκίνητα που ήταν σταθμευμένα στην περιοχή. Ο αριθμός των οχημάτων και η έκταση των ζημιών τους μένει να επιβεβαιωθούν από την επίσημη καταγραφή.
Τα αίτια της έκρηξης διερευνώνται. Επομένως, κανείς δεν μπορεί ακόμη να ονομάσει με βεβαιότητα εκείνον που θα αναλάβει τελικά το κόστος. Για τους ιδιοκτήτες των αυτοκινήτων, το πρώτο ερώτημα είναι τι ακριβώς γράφει το ασφαλιστήριό τους.
Καλύπτει η βασική ασφάλεια τη ζημιά στο σταθμευμένο αυτοκίνητο;
Η υποχρεωτική ασφάλιση αστικής ευθύνης του αυτοκινήτου καλύπτει την ευθύνη για ζημιές που προκαλούνται σε τρίτους από την κυκλοφορία του οχήματος. Δεν αποζημιώνει, από μόνη της, τις ζημιές που έπαθε το ίδιο το αυτοκίνητο από έκρηξη σε γειτονικό κτίριο.
Ο ιδιοκτήτης πρέπει να ελέγξει αν έχει πρόσθετη κάλυψη πυρός ή έκρηξης. Η Ένωση Ασφαλιστικών Εταιριών Ελλάδος αναφέρει ότι η ασφάλιση πυρός μπορεί να καλύπτει ζημιές στο όχημα από πυρκαγιά, κεραυνό και έκρηξη. Αυτό, όμως, δεν αρκεί για να θεωρηθεί δεδομένη η αποζημίωση στη συγκεκριμένη περίπτωση: χρειάζεται να εξεταστούν οι όροι του συμβολαίου και αν καλύπτουν τον τρόπο με τον οποίο προκλήθηκε η ζημιά, για παράδειγμα από το ωστικό κύμα ή από θραύσματα.
Αν η ζημιά εμπίπτει στην κάλυψη, ο ασφαλισμένος τη δηλώνει στην εταιρεία του. Ακολουθεί έλεγχος και πραγματογνωμοσύνη, ενώ το ποσό που ενδέχεται να καταβληθεί εξαρτάται από τα ασφαλιστικά όρια, τις τυχόν απαλλαγές και τους υπόλοιπους όρους του συμβολαίου.
Από την 1η Ιουνίου 2025 προβλέπεται επίσης υποχρεωτική ασφάλιση οχημάτων έναντι δασικής πυρκαγιάς και πλημμύρας. Η πρόβλεψη αυτή δεν σημαίνει ότι μια έκρηξη σε κτίριο καλύπτεται αυτομάτως.
Αν δεν υπάρχει κάλυψη έκρηξης, χάνεται το δικαίωμα αποζημίωσης;
Όχι απαραίτητα. Ο ιδιοκτήτης μπορεί να έχει αξίωση εναντίον προσώπου που θα αποδειχθεί ότι ευθύνεται για τη ζημιά. Αυτό, όμως, απαιτεί διερεύνηση της αιτίας της έκρηξης και σύνδεσή της με τις ζημιές στο όχημα.
Κατά τον γενικό κανόνα του άρθρου 914 του Αστικού Κώδικα, όποιος ζημιώνει άλλον παράνομα και υπαίτια οφείλει να τον αποζημιώσει. Το άρθρο 925 προβλέπει ειδική ευθύνη του κυρίου ή νομέα κτίσματος για ζημιά από ολική ή μερική πτώση του, με τις προϋποθέσεις που ορίζει η διάταξη. Δεν σημαίνει ότι ο ιδιοκτήτης του κτιρίου ευθύνεται αυτομάτως για κάθε ζημιά που ακολούθησε την έκρηξη.
Ανάλογα με όσα θα δείξει η έρευνα, μπορεί να εξεταστεί η ευθύνη διαφορετικών προσώπων ή επιχειρήσεων, καθώς και η ύπαρξη ασφαλιστηρίου αστικής ευθύνης που καλύπτει ζημιές τρίτων. Σε αυτό το στάδιο, οποιαδήποτε κατηγορηματική απόδοση ευθύνης θα ήταν πρόωρη.
Θα αποζημιώσει τα αυτοκίνητα το Δημόσιο;
Το γεγονός ότι μια έκρηξη είναι σοβαρή ή ότι κινητοποιήθηκαν δημόσιες υπηρεσίες δεν δημιουργεί από μόνο του υποχρέωση του Δημοσίου ή του Δήμου να πληρώσει για τα αυτοκίνητα. Μια τέτοια αξίωση θα χρειαζόταν δική της νομική και πραγματική βάση, όπως συγκεκριμένη παράνομη πράξη ή παράλειψη αρμόδιου οργάνου που συνδέεται με τη ζημιά.
Ούτε το Επικουρικό Κεφάλαιο αποτελεί γενικό ταμείο αποζημίωσης για εκρήξεις σε κτίρια. Ο ρόλος του αφορά περιπτώσεις που συνδέονται με την αστική ευθύνη από αυτοκινητικά ατυχήματα, υπό τις προϋποθέσεις του νόμου.
Τι πρέπει να κάνουν τώρα οι ιδιοκτήτες
Το πρώτο βήμα είναι να ενημερώσουν χωρίς καθυστέρηση την ασφαλιστική τους εταιρεία ή τον ασφαλιστικό τους διαμεσολαβητή και να ζητήσουν έγγραφη διευκρίνιση για τις καλύψεις του συμβολαίου τους. Ακόμη και αν θεωρούν ότι έχουν μόνο τη βασική ασφάλεια, αξίζει να επιβεβαιώσουν τι ακριβώς προβλέπεται.
Εφόσον οι αρχές επιτρέψουν την πρόσβαση, χρειάζεται να φωτογραφίσουν το όχημα και τις ζημιές του, να κρατήσουν τα στοιχεία της επίσημης καταγραφής του συμβάντος και να διατηρήσουν αποδείξεις για ρυμούλκηση, φύλαξη ή άλλες σχετικές δαπάνες. Πριν από επισκευή ή απομάκρυνση εξαρτημάτων, πρέπει να συνεννοηθούν με την ασφαλιστική τους για την πραγματογνωμοσύνη. Αν το όχημα πρέπει να μετακινηθεί άμεσα για λόγους ασφαλείας, να καταγράψουν όσο γίνεται καλύτερα την κατάστασή του και τις οδηγίες που έλαβαν.
Για όποιον δεν διαθέτει κατάλληλη ασφαλιστική κάλυψη, η διαδικασία μπορεί να αποδειχθεί μακρύτερη: θα πρέπει να προσδιοριστεί ποιος ευθύνεται και να τεκμηριωθεί η απαίτηση αποζημίωσης. Μέχρι να ολοκληρωθεί η έρευνα, η ακριβής απάντηση στο «ποιος πληρώνει;» παραμένει ανοιχτή.
Πηγές: δημοσιογραφική αναφορά για τα οχήματα, Ένωση Ασφαλιστικών Εταιριών Ελλάδος για τις καλύψεις αυτοκινήτου και άρθρο 925 Αστικού Κώδικα.